Seguro médico con apnea del sueño y CPAP: qué cubren
Estudios de sueño, equipos de CPAP, consumibles y revisiones en neumología: qué entra habitualmente en un seguro de salud privado y qué suele quedar fuera cuando el diagnóstico ya existe.
Por Xavier Ascoz · Responsable editorialPublicado: 5 de octubre de 2026Actualizado: 5 de octubre de 20269 min
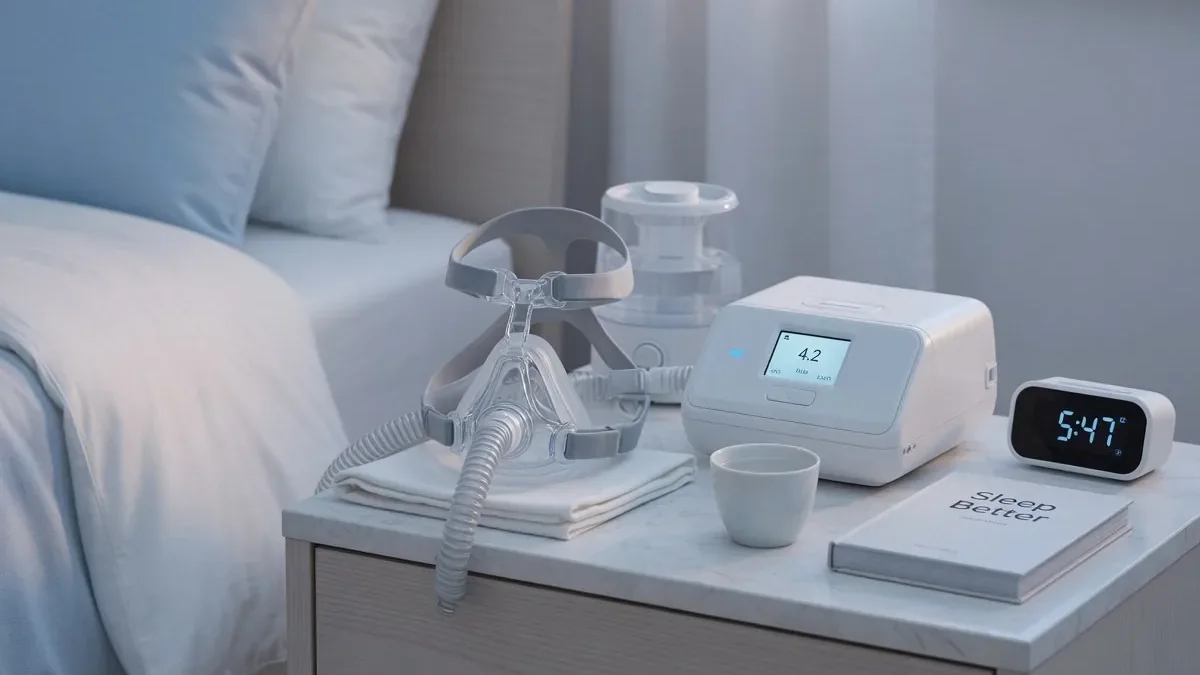
Si ya tienes un diagnóstico de apnea obstructiva del sueño (AOS) y usas CPAP, la pregunta habitual es doble: ¿me aceptarán un seguro de salud? y ¿me pagarán la máquina? La respuesta corta a la primera es que sí, en la mayoría de los casos, porque la AOS se considera un riesgo manejable; la respuesta a la segunda suele ser más decepcionante, porque los equipos de CPAP y sus consumibles rara vez figuran como prestación en los condicionados de salud del mercado español.
Conviene separar tres planos: la asistencia médica (consultas de neumología, otorrinolaringología y unidades del sueño), las pruebas diagnósticas (poligrafía respiratoria, polisomnografía) y el material terapéutico (CPAP, mascarillas, tubuladuras, filtros). Cada uno se trata de forma distinta en una póliza.
Resumen de puntos clave
Aspecto
Qué debes tener en cuenta
Qué es la apnea obstructiva del sueño
La apnea obstructiva del sueño es un trastorno respiratorio en el que la vía aérea superior se colapsa de forma repetida durante el sueño, provocando pausas respiratorias (apneas) o reducciones del flujo…
Cómo influye en un seguro médico
Para una aseguradora, la AOS diagnosticada es una preexistencia: una condición conocida antes de firmar que puede generar consumo asistencial previsible (revisiones periódicas, estudios de sueño de…
El cuestionario de salud: qué preguntan
En el bloque respiratorio, los cuestionarios suelen preguntar por asma, EPOC, bronquitis crónica, tabaquismo, ronquido habitual, apneas diagnosticadas, uso de dispositivos de presión positiva, ingresos…
Qué cubren y qué no cubren las pólizas
En términos generales, y siempre según el condicionado concreto de cada producto, los seguros de salud españoles contemplan la asistencia médica especializada y las pruebas diagnósticas dentro del cuadro…
Qué es la apnea obstructiva del sueño
La apnea obstructiva del sueño es un trastorno respiratorio en el que la vía aérea superior se colapsa de forma repetida durante el sueño, provocando pausas respiratorias (apneas) o reducciones del flujo (hipopneas). Cada episodio genera caídas de la saturación de oxígeno y microdespertares que fragmentan el descanso. El resultado típico es ronquido intenso, pausas presenciadas por la pareja, sueño no reparador y somnolencia diurna.
La gravedad se mide con el índice de apnea-hipopnea (IAH), es decir, el número de eventos por hora de sueño. De forma orientativa se habla de AOS leve, moderada y grave, y la indicación de CPAP se plantea sobre todo en los casos moderados y graves o cuando hay síntomas y comorbilidad cardiovascular relevante. El Documento internacional de consenso sobre apnea obstructiva del sueño, coordinado con participación de la Sociedad Española de Neumología y Cirugía Torácica (SEPAR), es la referencia habitual en España para el diagnóstico y el tratamiento.
No es un problema menor ni meramente molesto. La evidencia publicada asocia la AOS no tratada con hipertensión arterial de difícil control, arritmias como la fibrilación auricular, enfermedad cerebrovascular, alteraciones metabólicas y un mayor riesgo de accidentes de tráfico y laborales por somnolencia. De hecho, la normativa española de conductores incluye los trastornos del sueño entre las condiciones que exigen informe favorable y tratamiento eficaz para obtener o prorrogar el permiso de conducir.
Cómo influye en un seguro médico
Para una aseguradora, la AOS diagnosticada es una preexistencia: una condición conocida antes de firmar que puede generar consumo asistencial previsible (revisiones periódicas, estudios de sueño de control, titulación de presión del equipo) y que además se asocia a otras patologías que encarecen el riesgo, especialmente cardiovasculares y metabólicas.
Dicho esto, se trata de una patología con un perfil relativamente benigno desde el punto de vista de la suscripción cuando el paciente está tratado y cumple con la CPAP. A diferencia de otras enfermedades crónicas, el tratamiento es eficaz, no farmacológico y reduce el riesgo global, lo que suele traducirse en aceptaciones con exclusión de la patología respiratoria del sueño más que en rechazos directos.
El marco jurídico es el mismo que en el resto de seguros de personas: la Ley 50/1980, de Contrato de Seguro, obliga en su artículo 10 a declarar las circunstancias conocidas que puedan influir en la valoración del riesgo conforme al cuestionario presentado por la entidad. Ocultar un diagnóstico de AOS o el uso de CPAP puede dar lugar a que la compañía no asuma prestaciones relacionadas.
Qué suelen valorar las aseguradoras
Gravedad del cuadro según el índice de apnea-hipopnea documentado en el estudio de sueño.
Fecha del diagnóstico y tiempo de evolución.
Adherencia al tratamiento: horas medias de uso de la CPAP registradas por el equipo.
Síntomas residuales, en especial somnolencia diurna persistente.
Cirugías previas de vía aérea superior o uso de dispositivos de avance mandibular.
Hábito tabáquico y consumo de alcohol o sedantes.
Frecuencia del seguimiento en la unidad del sueño o en neumología.
Los criterios de suscripción no son idénticos en todas las entidades. Un mismo informe puede dar lugar a una aceptación sin recargo en una compañía y a una exclusión específica en otra.
El cuestionario de salud: qué preguntan
En el bloque respiratorio, los cuestionarios suelen preguntar por asma, EPOC, bronquitis crónica, tabaquismo, ronquido habitual, apneas diagnosticadas, uso de dispositivos de presión positiva, ingresos hospitalarios por causa respiratoria y pruebas realizadas (espirometrías, poligrafías, polisomnografías). También es frecuente que pidan peso y talla, porque el IMC es un dato de suscripción muy utilizado.
Responder bien significa indicar el diagnóstico exacto, la fecha, el tipo de tratamiento y su resultado. Adjuntar un informe reciente de la unidad del sueño donde conste buena adherencia y control de los síntomas es, en la práctica, la mejor forma de evitar que el suscriptor asuma el peor escenario posible. Y conviene conservar copia firmada del cuestionario: en caso de discrepancia futura, es la prueba de lo que realmente se declaró.
Qué cubren y qué no cubren las pólizas
En términos generales, y siempre según el condicionado concreto de cada producto, los seguros de salud españoles contemplan la asistencia médica especializada y las pruebas diagnósticas dentro del cuadro médico. Eso incluye normalmente consultas de neumología y otorrinolaringología y, en muchos productos, estudios de sueño, habitualmente con autorización previa y sujetos a los periodos de carencia establecidos para pruebas de alta especialización.
El material terapéutico es otra historia. Los equipos de CPAP, las mascarillas, las tubuladuras y los filtros se consideran generalmente material ortoprotésico o terapia respiratoria domiciliaria, y en la mayoría de los condicionados figuran entre las prestaciones no incluidas o se cubren únicamente mediante garantías específicas o complementos contratados aparte. En el Sistema Nacional de Salud, en cambio, la terapia respiratoria domiciliaria forma parte de la cartera común de servicios del Sistema Nacional de Salud regulada por el Real Decreto 1030/2006, con las condiciones que fije cada comunidad autónoma.
Si la AOS se declara como preexistencia y la compañía aplica exclusión, lo habitual es que queden fuera las consultas, pruebas y procedimientos directamente relacionados con el trastorno del sueño, incluida la cirugía de la vía aérea superior indicada por ese motivo. El resto de la póliza mantiene su cobertura.
Alternativas si la compañía excluye o rechaza
Comparar productos de varias entidades: en AOS leve o moderada bien tratada es frecuente encontrar aceptaciones en condiciones razonables.
Revisar si existe un complemento o garantía opcional que incluya terapia respiratoria domiciliaria o material ortoprotésico.
Valorar pólizas colectivas de empresa o de colectivos profesionales, con suscripción generalmente más flexible.
Mantener la CPAP y su seguimiento dentro del sistema público, utilizando el seguro privado para otras especialidades.
Solicitar revisión de la exclusión tras varios años de buen control, aportando informes de adherencia y, si procede, documentación de pérdida de peso significativa.
Reclamar ante el Servicio de Atención al Cliente de la entidad y, en segunda instancia, ante el Servicio de Reclamaciones de la DGSFP si se detecta información precontractual incorrecta.
Qué dicen los expertos y la evidencia
SEPAR, la sociedad científica de referencia en neumología en España, mantiene desde hace años una línea de trabajo específica sobre trastornos respiratorios del sueño y ha impulsado documentos de consenso que sitúan la CPAP como tratamiento de elección en la apnea obstructiva moderada y grave, especialmente en pacientes sintomáticos o con riesgo cardiovascular. Esos mismos documentos insisten en que el tratamiento debe acompañarse de medidas sobre el estilo de vida: pérdida de peso, abandono del tabaco y del alcohol, higiene del sueño y tratamiento postural cuando procede.
La literatura indexada en PubMed respalda que la AOS está infradiagnosticada a escala mundial. El trabajo de Benjafield y colaboradores publicado en The Lancet Respiratory Medicine en 2019, una de las estimaciones globales más citadas, cifró en cerca de mil millones los adultos de 30 a 69 años con apnea obstructiva del sueño en el mundo, con una proporción relevante de casos moderados o graves. En España, los documentos de consenso y las series publicadas en Archivos de Bronconeumología apuntan igualmente a que buena parte de los casos permanecen sin diagnosticar.
Desde el punto de vista regulatorio y de seguridad vial, el anexo del Reglamento General de Conductores recoge que los trastornos del sueño con somnolencia diurna requieren informe médico favorable y tratamiento eficaz para la obtención o prórroga del permiso. Es un argumento adicional —más allá del asegurador— para documentar adecuadamente el cumplimiento de la CPAP.
En el ámbito del seguro, UNESPA publica anualmente datos sobre el seguro de salud en España, que supera los once millones de asegurados, y promueve guías de buenas prácticas orientadas a la transparencia en la información precontractual. La DGSFP, por su parte, supervisa la actividad aseguradora y recoge en sus memorias las controversias más habituales, entre ellas las relativas a la delimitación de preexistencias.
Preguntas frecuentes
¿El seguro me paga la máquina de CPAP?
En la mayoría de los condicionados de salud, no. Los equipos de CPAP y sus consumibles suelen considerarse material ortoprotésico o terapia respiratoria domiciliaria y quedan fuera de la cobertura básica, salvo garantías específicas. En el sistema público forman parte de la cartera común de servicios con las condiciones de cada comunidad autónoma.
¿Me cubren la polisomnografía si tengo el seguro desde hace años?
Si el trastorno no estaba diagnosticado antes de contratar y se han cumplido los periodos de carencia para pruebas de alta especialización, lo normal es que la prueba esté cubierta previa autorización. Si la AOS constaba como preexistencia excluida, no.
¿Ronco mucho pero no tengo diagnóstico: debo declararlo?
Debes responder con veracidad a lo que se te pregunte. Si el cuestionario incluye el ronquido habitual o las pausas respiratorias, hay que marcarlo aunque no exista aún un estudio de sueño. No declarar síntomas por los que se pregunta expresamente puede comprometer la cobertura.
¿Usar CPAP mejora mi valoración como asegurado?
Suele ayudar. Un informe que acredite uso regular, buen control de los síntomas y ausencia de complicaciones demuestra que el riesgo está tratado, lo que facilita condiciones más favorables que un diagnóstico sin tratamiento ni seguimiento.
Si pierdo peso y dejo de necesitar CPAP, ¿pueden quitarme la exclusión?
Puedes solicitarlo aportando un estudio de sueño de control que documente la mejoría. La aseguradora no está obligada a aceptar la revisión, pero es una petición razonable y habitual.
¿La apnea del sueño afecta también al seguro de vida?
Puede hacerlo, porque en vida y en invalidez se valora el riesgo de mortalidad y morbilidad. Allí pesan sobre todo la gravedad, la obesidad asociada y las comorbilidades cardiovasculares. Son contratos distintos con cuestionarios distintos.
¿Puede la aseguradora pedirme informes de mi unidad del sueño?
Sí, es habitual solicitar documentación clínica complementaria antes de emitir la póliza. Aportarla suele acelerar la decisión y evita que el suscriptor valore el caso con la información mínima.
Conclusión
La apnea obstructiva del sueño es una patología crónica frecuente, infradiagnosticada y con un tratamiento eficaz. Desde el punto de vista asegurador, eso la convierte en un riesgo asumible: lo normal es la aceptación, con o sin exclusión de la patología del sueño, y no el rechazo.
La parte menos conocida —y la que más decepciones genera— es que el equipo de CPAP y sus recambios no suelen estar cubiertos por un seguro de salud privado. Antes de firmar conviene leer el apartado de prestaciones excluidas, preguntar expresamente por la terapia respiratoria domiciliaria y comparar entre entidades, sin olvidar que el Sistema Nacional de Salud mantiene esta prestación dentro de su cartera común de servicios.
Ministerio de Sanidad — Cartera común de servicios y información sobre prestaciones del Sistema Nacional de Salud.
UNESPA — Datos del seguro de salud en España y guías de buenas prácticas.
Xavier AscozResponsable editorial. Responsable de la redacción y actualización de contenidos de Entiende Tu Salud, elaborados a partir de normativa, fuentes oficiales y documentación sanitaria pública.Ver perfil del autor →
Aviso médico: contenido informativo y educativo. No sustituye diagnóstico, tratamiento ni consejo de un profesional sanitario cualificado.
Pasados los 60 el asma se confunde a veces con otras enfermedades respiratorias. Lo que importa es el control actual, las crisis recientes y los resultados de la espirometría.
La fibrilación auricular es la arritmia sostenida más frecuente. Te explicamos cómo se declara en el cuestionario de salud, qué suelen valorar las compañías y qué opciones hay si recibes una exclusión.
Una preexistencia no es una enfermedad concreta, sino un antecedente conocido antes de contratar. Lo que de verdad pesa es cómo lo pregunta la aseguradora y cómo queda redactado en la póliza.
La fibromialgia genera consumo asistencial sostenido y eso pesa en la valoración del riesgo. Repasamos qué declarar, qué exclusiones son habituales y qué alternativas quedan.