Inicio › Cardiovasculares › Seguro médico con fibrilación auricular: exclusiones y alternativas
Cardiovasculares
Seguro médico con fibrilación auricular: exclusiones y alternativas
Cómo valoran las aseguradoras españolas una arritmia crónica, qué puede quedar excluido del contrato y qué alternativas existen si una compañía rechaza la solicitud.
Por Xavier Ascoz · Responsable editorialPublicado: 5 de octubre de 2026Actualizado: 5 de octubre de 20269 min
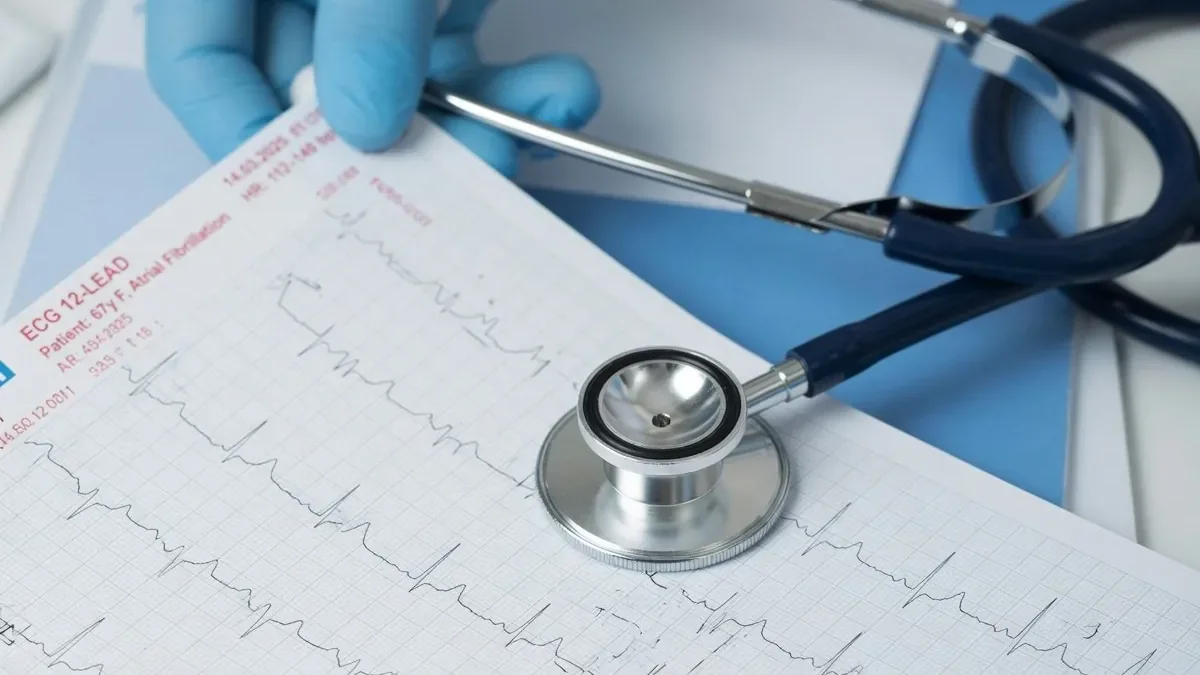
Tener fibrilación auricular (FA) no impide automáticamente contratar un seguro de salud en España, pero sí convierte la solicitud en un caso que la aseguradora estudiará de forma individual. La respuesta corta es esta: con una arritmia bien controlada, sin cardiopatía estructural grave y con seguimiento cardiológico estable, muchas compañías aceptan la póliza, aunque es frecuente que lo hagan con una exclusión relacionada con la patología cardiaca, con una sobreprima o con ambas cosas.
Lo importante es entender el mecanismo: un seguro de salud privado cubre contingencias futuras e inciertas, no gastos derivados de una enfermedad ya diagnosticada antes de la firma. Por eso la clave no está en ocultar el diagnóstico —algo que puede dejar sin efecto la prestación—, sino en declararlo bien y comparar cómo responde cada entidad.
Resumen de puntos clave
Aspecto
Qué debes tener en cuenta
Qué es la fibrilación auricular
La fibrilación auricular es una arritmia en la que las aurículas del corazón pierden su contracción coordinada y laten de forma rápida y desorganizada. El resultado es un pulso irregular y, con…
Cómo influye la fibrilación auricular en un seguro médico
Las aseguradoras de salud clasifican la FA como una patología crónica cardiovascular con potencial de generar gasto sanitario recurrente: revisiones de cardiología, electrocardiogramas, Holter,…
Qué suelen valorar las aseguradoras
No existe un criterio único en el mercado español: cada entidad tiene sus propias normas de suscripción y su propio apetito de riesgo. Aun así, los elementos que de forma habitual pesan en la decisión son:
El cuestionario de salud: qué preguntan y cómo responder
El cuestionario de salud es el documento sobre el que se construye todo el contrato. En patología cardiovascular suele incluir preguntas sobre arritmias, infartos, angina, hipertensión, tratamientos…
Qué es la fibrilación auricular
La fibrilación auricular es una arritmia en la que las aurículas del corazón pierden su contracción coordinada y laten de forma rápida y desorganizada. El resultado es un pulso irregular y, con frecuencia, una frecuencia cardiaca elevada. Puede ser paroxística (episodios que revierten solos, habitualmente en menos de siete días), persistente (requiere cardioversión eléctrica o farmacológica) o permanente, cuando se asume el ritmo irregular y el objetivo pasa a ser controlar la frecuencia.
Es la arritmia sostenida más común. En España, el estudio OFRECE, promovido por la Sociedad Española de Cardiología y publicado en Revista Española de Cardiología (Gómez-Doblas y cols., 2014), estimó una prevalencia del 4,4 % en población de 40 años o más, con un aumento muy marcado a partir de los 70 años. La Organización Mundial de la Salud y las guías europeas coinciden en que su frecuencia crece con el envejecimiento poblacional.
El principal problema no es la arritmia en sí, sino sus complicaciones: el riesgo de formación de trombos en la aurícula izquierda y, con ello, de ictus cardioembólico, además de la posible insuficiencia cardiaca asociada. Por eso el tratamiento combina anticoagulación cuando está indicada, control del ritmo o de la frecuencia y, sobre todo, manejo de las comorbilidades (hipertensión, apnea del sueño, obesidad, consumo de alcohol).
Cómo influye la fibrilación auricular en un seguro médico
Las aseguradoras de salud clasifican la FA como una patología crónica cardiovascular con potencial de generar gasto sanitario recurrente: revisiones de cardiología, electrocardiogramas, Holter, ecocardiogramas, controles de anticoagulación, ingresos por descompensación y, en algunos casos, procedimientos como la cardioversión o la ablación con catéter. Desde el punto de vista actuarial, eso es un riesgo ya conocido en el momento de contratar.
El marco legal es la Ley 50/1980, de 8 de octubre, de Contrato de Seguro. Su artículo 10 establece que el tomador debe declarar al asegurador, antes de la conclusión del contrato y de acuerdo con el cuestionario que este le someta, todas las circunstancias conocidas que puedan influir en la valoración del riesgo. Si existe reserva o inexactitud con dolo o culpa grave, el asegurador queda liberado del pago de la prestación. Es decir: no declarar una fibrilación auricular diagnosticada puede traducirse en que la compañía no asuma el coste de una complicación cardiaca.
Qué suelen valorar las aseguradoras
No existe un criterio único en el mercado español: cada entidad tiene sus propias normas de suscripción y su propio apetito de riesgo. Aun así, los elementos que de forma habitual pesan en la decisión son:
Edad del solicitante y antigüedad del diagnóstico.
Tipo de fibrilación auricular: paroxística, persistente o permanente.
Presencia o ausencia de cardiopatía estructural (valvulopatía, miocardiopatía, insuficiencia cardiaca).
Tratamiento actual: antiarrítmicos, betabloqueantes, anticoagulantes orales de acción directa o antivitamina K.
Procedimientos realizados: cardioversiones, ablación con catéter, cierre de orejuela, marcapasos o desfibrilador.
Número de ingresos o visitas a urgencias en los últimos años.
Estabilidad clínica y periodicidad del seguimiento en cardiología.
Factores de riesgo asociados: hipertensión, diabetes, obesidad, apnea del sueño, antecedente de ictus.
Un mismo historial puede recibir respuestas distintas en compañías diferentes. Por eso conviene solicitar varias valoraciones y, si es posible, hacerlo a través de un mediador que conozca los criterios de suscripción de cada entidad.
El cuestionario de salud: qué preguntan y cómo responder
El cuestionario de salud es el documento sobre el que se construye todo el contrato. En patología cardiovascular suele incluir preguntas sobre arritmias, infartos, angina, hipertensión, tratamientos cardiológicos, pruebas realizadas en los últimos años, ingresos hospitalarios y medicación habitual. Algunas compañías añaden entrevistas telefónicas de ampliación o solicitan informes del cardiólogo.
Dos reglas prácticas. La primera: responder con exactitud y de forma completa, incluyendo fechas, diagnósticos y fármacos. La segunda: guardar copia de lo declarado. La jurisprudencia del Tribunal Supremo sobre el artículo 10 de la Ley de Contrato de Seguro ha reiterado que el deber del tomador es de respuesta, no de declaración espontánea: si la compañía no pregunta por algo, difícilmente podrá alegar ocultación. Pero si pregunta y la respuesta es inexacta, la posición del asegurado se vuelve muy frágil.
Posibles coberturas y exclusiones
Las respuestas posibles de una aseguradora ante una solicitud con fibrilación auricular se mueven, en la práctica del mercado español, entre cuatro escenarios: aceptación en condiciones normales (poco habitual si la arritmia es reciente o inestable), aceptación con exclusión de la patología cardiaca y sus derivadas, aceptación con sobreprima, o rechazo de la solicitud.
Cuando se aplica una exclusión, lo que queda fuera es la asistencia relacionada con esa patología preexistente y sus complicaciones; el resto de la póliza —traumatología, digestivo, oftalmología, urgencias no cardiológicas, hospitalización por otras causas— sigue funcionando con normalidad. La redacción concreta varía mucho de una entidad a otra, por lo que es imprescindible leer el condicionado particular, donde figuran las exclusiones personalizadas, y no solo el folleto comercial.
Conviene además no confundir exclusión con carencia. La carencia es un plazo durante el cual determinadas prestaciones no están disponibles aunque la enfermedad sea nueva; la exclusión por preexistencia es permanente salvo pacto en contrario.
Alternativas si una compañía no acepta la solicitud
Comparar entre varias aseguradoras: los criterios de suscripción no son homogéneos y un rechazo no equivale a un rechazo del sector.
Valorar pólizas colectivas de empresa, colegios profesionales o asociaciones, donde la suscripción suele ser menos estricta al diluirse el riesgo en el grupo.
Estudiar modalidades de reembolso o cuadro médico sin copago frente a modalidades más básicas, porque el nivel de prestación influye en la decisión del suscriptor.
Aceptar la póliza con exclusión cardiológica y mantener la atención de la arritmia en el Sistema Nacional de Salud, que garantiza la cobertura con independencia de la patología previa.
Aportar informes actualizados del cardiólogo que acrediten estabilidad clínica; en ocasiones permiten revisar la decisión inicial o solicitar el levantamiento de la exclusión pasado un tiempo.
Si se considera que la negativa es arbitraria o la información recibida fue incorrecta, presentar reclamación ante el Servicio de Atención al Cliente de la entidad y, después, ante el Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones.
Qué dicen los expertos y las fuentes médicas
Las guías de práctica clínica de la Sociedad Europea de Cardiología de 2024 sobre fibrilación auricular, avaladas y difundidas en España por la Sociedad Española de Cardiología, articulan el manejo en torno al esquema AF-CARE: tratar las comorbilidades y los factores de riesgo, prevenir el ictus y la embolia, reducir los síntomas mediante control de frecuencia o de ritmo y hacer una evaluación periódica y dinámica del paciente. Ese documento es relevante también para el asegurado, porque describe exactamente el tipo de seguimiento que una compañía espera ver documentado.
Las mismas guías introdujeron el uso de la escala CHA₂DS₂-VA para estimar el riesgo tromboembólico y decidir la anticoagulación, y subrayan la importancia del abordaje de factores modificables: control de la presión arterial, pérdida de peso, reducción del consumo de alcohol, ejercicio regular y tratamiento de la apnea obstructiva del sueño. La evidencia acumulada en ensayos clínicos indexados en PubMed muestra que la intervención sobre estos factores reduce las recurrencias de la arritmia.
Desde el lado asegurador, UNESPA (Unión Española de Entidades Aseguradoras y Reaseguradoras) dispone de guías de buenas prácticas que recomiendan transparencia en la información precontractual y claridad en la redacción de exclusiones. Y la Dirección General de Seguros y Fondos de Pensiones, dependiente del Ministerio de Economía, Comercio y Empresa, supervisa el sector y publica criterios en las memorias anuales de su Servicio de Reclamaciones, donde las discrepancias sobre preexistencias figuran de forma recurrente entre los motivos de queja en el ramo de salud.
Conviene recordar, por último, que la disposición adicional quinta de la Ley 50/1980 —introducida por la Ley 4/2018— prohíbe discriminar en la contratación de seguros por razón de VIH/sida u otras condiciones de salud. No convierte la fibrilación auricular en un riesgo que deba aceptarse sin más, pero sí obliga a que cualquier diferencia de trato esté justificada de forma objetiva, proporcionada y basada en datos actuariales o estadísticos fiables.
Preguntas frecuentes
¿Me pueden rechazar solo por tener fibrilación auricular?
Sí, una aseguradora puede denegar una solicitud si su política de suscripción considera el riesgo inasumible, siempre que la decisión esté justificada de forma objetiva. No obstante, el rechazo de una compañía no implica el de todas: los criterios varían y conviene pedir varias valoraciones.
¿Tomar anticoagulantes empeora la valoración?
La anticoagulación en sí no es el problema; lo que valora el suscriptor es el riesgo global (tipo de arritmia, cardiopatía asociada, antecedentes de ictus, hemorragias previas). Un tratamiento bien controlado y estable suele interpretarse como un signo favorable de seguimiento médico.
Si me diagnostican la arritmia después de contratar, ¿está cubierta?
Sí. Las preexistencias son las enfermedades conocidas o diagnosticadas antes de la firma. Una fibrilación auricular que aparece estando la póliza en vigor se considera contingencia nueva y queda cubierta según el condicionado, una vez superados los periodos de carencia aplicables.
¿Puedo pedir que me quiten la exclusión más adelante?
Puede solicitarse una revisión aportando informes médicos actualizados que acrediten estabilidad. La compañía no está obligada a aceptarla, pero es una vía habitual tras varios años sin episodios ni ingresos.
¿Qué pasa si no declaro la arritmia en el cuestionario?
El artículo 10 de la Ley de Contrato de Seguro permite al asegurador quedar liberado del pago de la prestación cuando ha existido reserva o inexactitud con dolo o culpa grave. En la práctica, puede suponer quedarse sin cobertura justo cuando más se necesita y, además, perder las primas pagadas.
¿La Seguridad Social me cubre igual si tengo exclusión en el seguro privado?
Sí. El Sistema Nacional de Salud presta asistencia con independencia de la existencia de patologías previas. El seguro privado es complementario y nunca sustituye la cobertura pública.
¿Una ablación previa mejora o empeora el expediente?
Depende del resultado. Una ablación con buena evolución y sin recurrencias documentadas durante años puede favorecer la valoración; una intervención reciente o con episodios posteriores suele llevar a esperar antes de reevaluar el riesgo.
Conclusión
La fibrilación auricular es una patología crónica, muy prevalente y con un manejo clínico bien protocolizado, lo que juega a favor del solicitante: una arritmia estable, bien tratada y con seguimiento regular es un riesgo medible, y los riesgos medibles son asegurables con condiciones.
La estrategia razonable pasa por declarar con precisión, reunir informes actualizados del cardiólogo, comparar varias compañías y leer con detalle el condicionado particular antes de firmar. Si la respuesta es una exclusión cardiológica, sigue siendo posible que la póliza aporte valor en el resto de especialidades, mientras el seguimiento de la arritmia continúa en el sistema público.
Xavier AscozResponsable editorial. Responsable de la redacción y actualización de contenidos de Entiende Tu Salud, elaborados a partir de normativa, fuentes oficiales y documentación sanitaria pública.Ver perfil del autor →
Aviso médico: contenido informativo y educativo. No sustituye diagnóstico, tratamiento ni consejo de un profesional sanitario cualificado.
Control de las cifras, número de fármacos y presencia de daño en corazón, riñón u ojos dicen más del riesgo que la palabra “hipertensión” en el cuestionario.
La apnea obstructiva del sueño afecta a millones de adultos en España. Analizamos cómo se declara, qué valora la aseguradora y si el equipo de CPAP y sus recambios están realmente cubiertos.