Inicio › Oncológicas › Seguro de salud tras un cáncer de mama: cuándo te aceptan
Oncológicas
Seguro de salud tras un cáncer de mama: cuándo te aceptan
Periodo libre de enfermedad, tratamiento hormonal, revisiones y el derecho al olvido oncológico: qué cambia en la contratación de un seguro médico después de un cáncer de mama.
Por Xavier Ascoz · Responsable editorialPublicado: 5 de octubre de 2026Actualizado: 5 de octubre de 202610 min
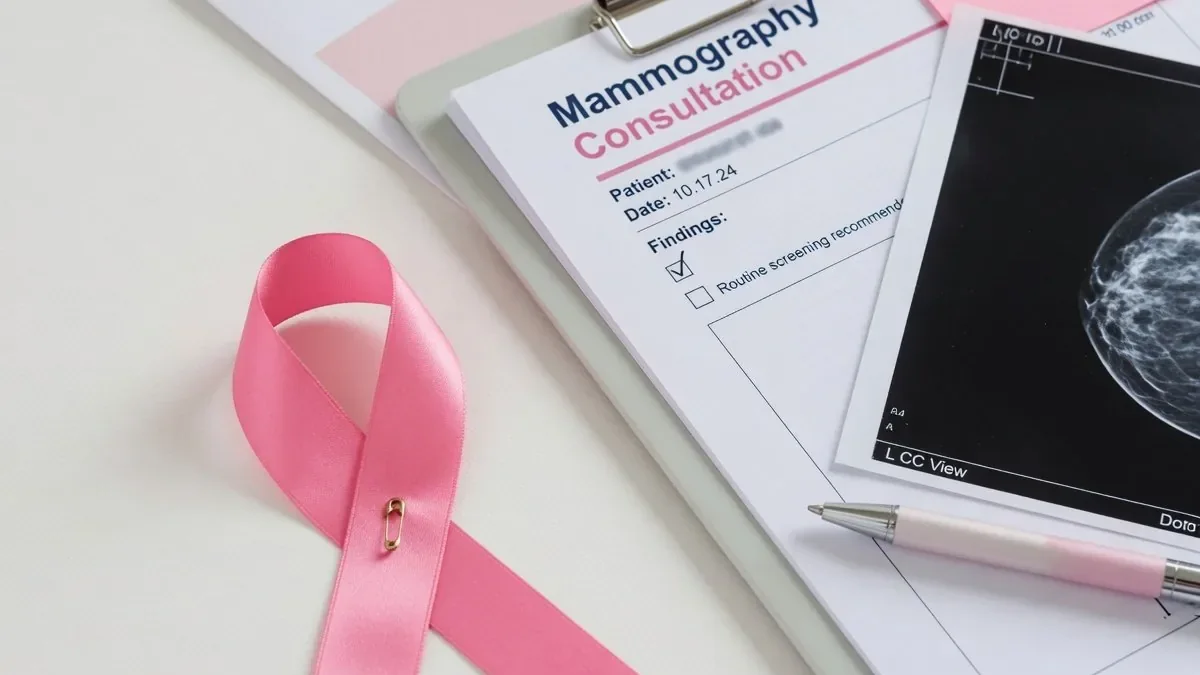
Después de un cáncer de mama, contratar un seguro de salud deja de ser un trámite para convertirse en un proceso de valoración individual. La respuesta a la pregunta «¿cuándo me aceptan?» depende de dos cosas: del tiempo transcurrido desde que finalizó el tratamiento y de la política de suscripción de cada compañía.
Hay, además, un cambio normativo decisivo. Desde 2023 España reconoce el llamado derecho al olvido oncológico, que impide a las aseguradoras tener en cuenta un antecedente de cáncer una vez han pasado cinco años desde la finalización del tratamiento radical sin recaída posterior. Entender el alcance exacto de esa norma —y sus límites— es clave para no aceptar condiciones que ya no corresponden.
Resumen de puntos clave
Aspecto
Qué debes tener en cuenta
Qué es el cáncer de mama y cómo evoluciona
El cáncer de mama es el tumor maligno más frecuente en mujeres en España. La Sociedad Española de Oncología Médica (SEOM), en su informe anual «Las cifras del cáncer en España», elaborado con datos de la…
El derecho al olvido oncológico: qué dice la ley
El Real Decreto-ley 5/2023, de 28 de junio, modificó la Ley 50/1980, de Contrato de Seguro, para introducir en su disposición adicional quinta el derecho al olvido oncológico. En síntesis, establece que…
Cómo influye un antecedente de cáncer antes de los cinco años
Dentro de ese periodo, el antecedente sí puede ser valorado. Para la aseguradora, un cáncer reciente implica revisiones frecuentes, pruebas de imagen periódicas, posible tratamiento activo y un riesgo de…
El cuestionario de salud tras un cáncer
El cuestionario sigue siendo el eje del contrato. Mientras no se cumpla el plazo del derecho al olvido, las preguntas sobre antecedentes oncológicos son legítimas y deben responderse con exactitud:…
Qué es el cáncer de mama y cómo evoluciona
El cáncer de mama es el tumor maligno más frecuente en mujeres en España. La Sociedad Española de Oncología Médica (SEOM), en su informe anual «Las cifras del cáncer en España», elaborado con datos de la Red Española de Registros de Cáncer (REDECAN), sitúa su incidencia en torno a los 36.000-37.000 nuevos casos anuales, una cifra que convierte esta patología en la de mayor peso dentro de la oncología femenina.
No es una única enfermedad: el pronóstico y el tratamiento dependen del subtipo biológico (receptores hormonales, HER2, tumores triple negativos), del estadio al diagnóstico, de la afectación ganglionar y de la respuesta al tratamiento. El abordaje combina cirugía conservadora o mastectomía, radioterapia, quimioterapia, terapias dirigidas y hormonoterapia adyuvante, que en muchos casos se prolonga cinco o diez años.
La supervivencia ha mejorado de forma sostenida gracias al diagnóstico precoz y a los avances terapéuticos. Los datos publicados por SEOM y por los registros españoles de cáncer sitúan la supervivencia neta a cinco años en cifras elevadas, muy por encima de la media del conjunto de tumores. El programa poblacional de cribado mediante mamografía, incluido en la cartera común del Sistema Nacional de Salud y gestionado por las comunidades autónomas, ha sido determinante en ese resultado.
El derecho al olvido oncológico: qué dice la ley
El Real Decreto-ley 5/2023, de 28 de junio, modificó la Ley 50/1980, de Contrato de Seguro, para introducir en su disposición adicional quinta el derecho al olvido oncológico. En síntesis, establece que no podrá denegarse el acceso a la contratación, ni establecerse procedimientos distintos a los habituales, ni imponerse condiciones más onerosas, por haber padecido cáncer una vez transcurridos cinco años desde la finalización del tratamiento radical sin recaída posterior.
La norma va más allá: declara nulas las cláusulas que excluyan a una de las partes por haber padecido cáncer antes de la contratación cuando se cumple ese plazo, y prohíbe que en los cuestionarios de salud se incluyan preguntas sobre antecedentes oncológicos ya «olvidados» a efectos legales.
Puntos clave: el plazo se cuenta desde la finalización del tratamiento radical, no desde el diagnóstico; exige ausencia de recaída posterior; y no borra la obligación de declarar secuelas o patologías actuales distintas del tumor.
España se sumó así a un movimiento europeo impulsado por el Plan Europeo de Lucha contra el Cáncer, que instó a los Estados miembros a garantizar que los supervivientes de cáncer no sufrieran discriminación financiera. Francia, Bélgica, Portugal, Países Bajos o Italia han aprobado normas equivalentes, con plazos que oscilan generalmente entre cinco y diez años.
Cómo influye un antecedente de cáncer antes de los cinco años
Dentro de ese periodo, el antecedente sí puede ser valorado. Para la aseguradora, un cáncer reciente implica revisiones frecuentes, pruebas de imagen periódicas, posible tratamiento activo y un riesgo de recidiva que, aunque bajo en muchos subtipos, no es cero. La consecuencia práctica más habitual no es el rechazo sin más, sino la exclusión de la patología oncológica y sus derivadas, o el aplazamiento de la decisión hasta que se cumplan determinados plazos libres de enfermedad.
Es importante matizar algo que genera confusión: un seguro de salud contratado antes del diagnóstico cubre el cáncer que aparece después, según su condicionado. El problema de la preexistencia solo surge cuando se contrata una póliza nueva con el antecedente ya conocido.
Qué suelen valorar las aseguradoras
Fecha de finalización del tratamiento radical y años transcurridos sin recaída.
Estadio al diagnóstico y subtipo biológico del tumor.
Tipo de cirugía realizada y necesidad de reconstrucción mamaria.
Hormonoterapia adyuvante en curso y su duración prevista.
Resultados de las revisiones y pruebas de seguimiento más recientes.
Secuelas: linfedema, neuropatía, osteoporosis asociada al tratamiento, afectación cardiaca por determinados fármacos.
Antecedentes familiares y mutaciones genéticas conocidas, cuando el solicitante las ha comunicado a su médico.
Edad y estado de salud general en el momento de la solicitud.
Las políticas de suscripción varían entre compañías. Dos solicitudes con la misma historia clínica pueden recibir respuestas distintas, por lo que merece la pena pedir varias valoraciones.
El cuestionario de salud tras un cáncer
El cuestionario sigue siendo el eje del contrato. Mientras no se cumpla el plazo del derecho al olvido, las preguntas sobre antecedentes oncológicos son legítimas y deben responderse con exactitud: diagnóstico, fechas, tratamientos, situación actual y seguimiento. La Ley 50/1980 permite al asegurador liberarse del pago de la prestación si existió reserva o inexactitud con dolo o culpa grave.
Superados los cinco años sin recaída, la situación cambia: la aseguradora no debe preguntar por ese antecedente y el solicitante no está obligado a declararlo. Si aun así aparece la pregunta en el formulario, es razonable dejar constancia por escrito de la norma aplicable y, si se mantiene la exigencia, reclamar ante el Servicio de Atención al Cliente de la entidad y después ante el Servicio de Reclamaciones de la Dirección General de Seguros y Fondos de Pensiones.
Sí persiste, en todo caso, el deber de declarar patologías actuales y distintas del tumor: una cardiopatía, un linfedema en tratamiento o una osteoporosis establecida son condiciones de salud presentes y evaluables por sí mismas.
Posibles coberturas y exclusiones
Las exclusiones oncológicas, cuando se aplican, suelen redactarse de forma amplia, abarcando la patología mamaria tumoral y sus complicaciones o secuelas. Eso puede afectar a revisiones, pruebas de imagen de seguimiento, cirugía reconstructiva y tratamientos derivados. Por eso es esencial leer la redacción literal en el condicionado particular, que es el documento que prevalece sobre cualquier explicación verbal.
Al mismo tiempo, conviene recordar que el resto de la póliza mantiene plena vigencia: medicina general, pediatría, traumatología, digestivo, urgencias y hospitalización por causas ajenas al tumor. Para muchas personas, una póliza con exclusión oncológica sigue aportando valor, especialmente combinada con el seguimiento especializado en el sistema público, donde el control posterior al cáncer de mama está protocolizado y garantizado.
Alternativas si no te aceptan todavía
Esperar al cumplimiento de los cinco años desde la finalización del tratamiento radical y volver a solicitar la póliza amparándose en el derecho al olvido oncológico.
Comparar entre varias entidades: los plazos internos de suscripción no son uniformes y algunas son más flexibles con estadios iniciales.
Explorar pólizas colectivas de empresa o de colectivos profesionales, donde la suscripción individual suele ser menos exigente.
Contratar con exclusión temporal o parcial y solicitar su revisión posterior aportando informes de oncología.
Mantener el seguimiento oncológico en el Sistema Nacional de Salud, que garantiza las revisiones con independencia de cualquier seguro privado.
Apoyarse en asociaciones de pacientes, como la Asociación Española Contra el Cáncer, que ofrecen orientación jurídica y social sobre discriminación financiera.
Qué dicen los expertos y las fuentes médicas
SEOM ha defendido públicamente durante años la necesidad del derecho al olvido oncológico, argumentando que los supervivientes de cáncer con largos periodos libres de enfermedad presentan un riesgo comparable al de la población general en muchos escenarios y que, por tanto, no está justificado un trato diferenciado indefinido en el acceso a productos financieros y aseguradores. Sus informes anuales sobre las cifras del cáncer en España son la referencia estadística más utilizada por profesionales y medios.
El Plan Europeo de Lucha contra el Cáncer de la Comisión Europea incluyó expresamente entre sus objetivos mejorar la calidad de vida de los supervivientes y eliminar la discriminación financiera, un impulso político que explica la aprobación casi simultánea de normas similares en varios países europeos.
En el plano clínico, las guías de la European Society for Medical Oncology (ESMO) y las recomendaciones de SEOM establecen protocolos de seguimiento tras el tratamiento del cáncer de mama basados en la exploración clínica y la mamografía anual, con pruebas adicionales solo cuando hay síntomas o indicación específica. Conocer este protocolo ayuda a dimensionar el consumo sanitario real que supone un seguimiento estándar.
La Organización Mundial de la Salud, a través de su Iniciativa Mundial contra el Cáncer de Mama, insiste en tres pilares: promoción del diagnóstico precoz, diagnóstico oportuno y tratamiento integral, con el objetivo de reducir la mortalidad. Y el Ministerio de Sanidad, en el marco de la Estrategia en Cáncer del Sistema Nacional de Salud, coordina los programas de cribado poblacional y los indicadores de calidad asistencial.
Preguntas frecuentes
¿Cuándo empieza a contar el plazo de cinco años del derecho al olvido?
Desde la finalización del tratamiento radical, no desde el diagnóstico, y siempre que no haya habido recaída posterior. Es importante conservar el informe médico que acredite esa fecha.
¿La hormonoterapia de larga duración cuenta como tratamiento activo?
Es una de las dudas más frecuentes y la interpretación puede variar según la entidad y el caso concreto. Conviene solicitar por escrito el criterio aplicado y, si se considera incorrecto, reclamar. El informe del oncólogo que delimite qué se considera tratamiento radical finalizado resulta determinante.
¿Pueden preguntarme por el cáncer en el cuestionario pasados los cinco años?
La norma prohíbe incluir preguntas sobre antecedentes oncológicos que ya estén amparados por el derecho al olvido. Si aparecen, puedes advertirlo por escrito y reclamar ante el servicio de atención al cliente y, posteriormente, ante la DGSFP.
Tenía seguro antes del diagnóstico: ¿pueden excluirme ahora?
No por ese motivo. Una enfermedad surgida con la póliza en vigor es una contingencia cubierta según el condicionado. Las exclusiones por preexistencia se fijan en el momento de la contratación.
¿La reconstrucción mamaria está cubierta?
Depende del condicionado y de si existe exclusión oncológica. En el sistema público, la reconstrucción tras mastectomía por cáncer está incluida en la cartera de servicios y no se considera cirugía estética.
¿Afecta igual a un seguro de vida o a una hipoteca?
El derecho al olvido oncológico se introdujo precisamente pensando en seguros y productos financieros, incluidos los vinculados a préstamos. Cada contrato tiene su propio cuestionario, pero la protección legal opera en el mismo sentido.
¿Qué hago si una compañía me rechaza alegando el antecedente pese a cumplir el plazo?
Pedir la denegación por escrito, reclamar ante el Servicio de Atención al Cliente de la entidad (que debe responder en el plazo legalmente previsto) y, si no hay solución, acudir al Servicio de Reclamaciones de la DGSFP.
Conclusión
Tras un cáncer de mama, el acceso a un seguro de salud depende sobre todo del tiempo. Dentro de los primeros años es habitual encontrar exclusiones oncológicas o aplazamientos; a partir de los cinco años desde la finalización del tratamiento radical sin recaída, la ley española impide que ese antecedente condicione la contratación.
La recomendación práctica es documentar bien las fechas, conservar los informes de oncología, declarar con exactitud lo que se pregunte mientras el plazo no se cumpla y conocer los propios derechos cuando ya se cumple. Y, en paralelo, recordar que el seguimiento oncológico está garantizado en el Sistema Nacional de Salud al margen de cualquier póliza privada.
Xavier AscozResponsable editorial. Responsable de la redacción y actualización de contenidos de Entiende Tu Salud, elaborados a partir de normativa, fuentes oficiales y documentación sanitaria pública.Ver perfil del autor →
Aviso médico: contenido informativo y educativo. No sustituye diagnóstico, tratamiento ni consejo de un profesional sanitario cualificado.
Desde 2023, haber superado un cáncer hace cinco años o más sin recaída tiene un tratamiento especial al contratar. Explicamos qué dice la norma y qué dudas deja abiertas.
La fibromialgia genera consumo asistencial sostenido y eso pesa en la valoración del riesgo. Repasamos qué declarar, qué exclusiones son habituales y qué alternativas quedan.
Tomar levotiroxina no suele ser un obstáculo para contratar un seguro médico, pero sí es una preexistencia que hay que declarar. Te explicamos los matices que marcan la diferencia.